


|
|
|
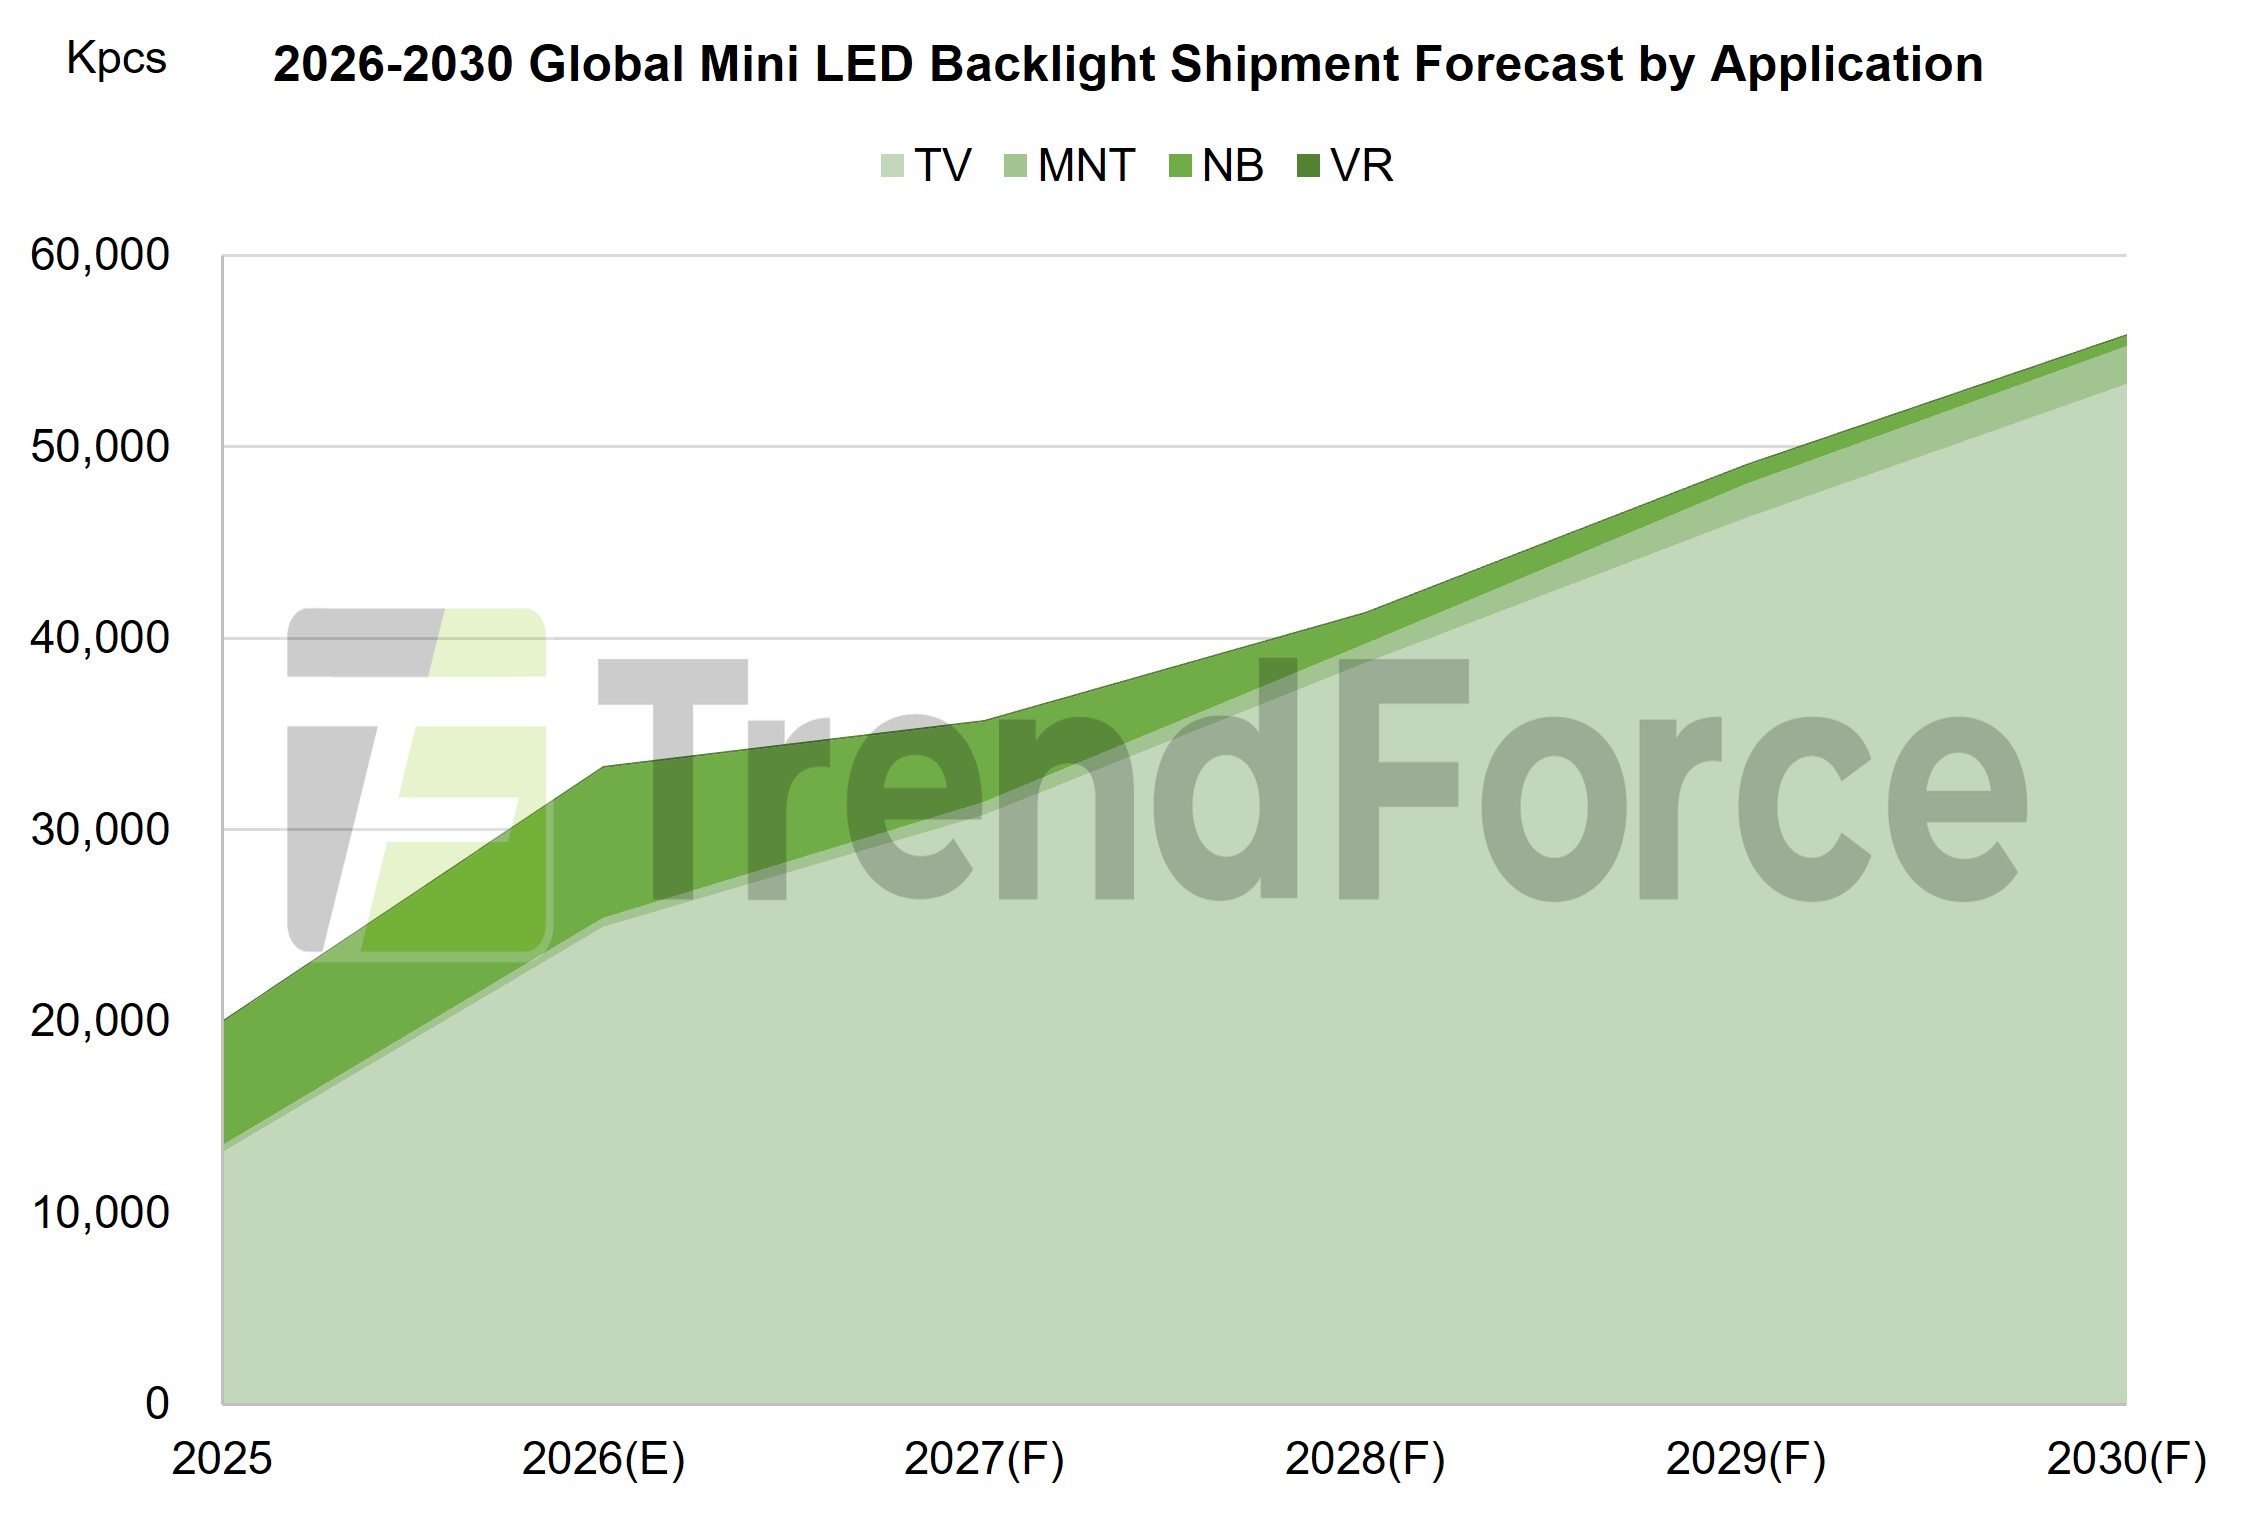
根據 TrendForce 最新發布的《TrendForce 2026 全球 Mini LED 背光市場趨勢及 TV 品牌出貨量動態分析》研究報告,2026 年全球 Mini LED 背光市場在電視品牌積極導入、產品尺寸持續擴增的帶動下,各消費性電子應用總出貨量預估將超過 3,000 萬台,年增逾60%。其中,TV 應用仍為市場主要成長動能,受惠於 RGB Mini LED 技術逐步向主流市場延伸以及中國「以舊換新」政策持續推動,2026 年 Mini LED 背光 TV 出貨量可望達2,500萬台,市場滲透率超過10%。
TV 品牌持續擴大 Mini LED 產品佈局
隨著 Mini LED 背光 TV 出貨規模快速成長,品牌廠商持續透過價格帶下移、尺寸擴增與技術差異化拓展市場。三星(Samsung)憑藉取消量子點膜的 M70、M80 等平價系列成功切入主流市場,預計市占率達到30%以上 ,並重奪全球領導者地位。中國品牌 TCL 則透過因地制宜策略與全面聚焦 SQD Mini LED 技術穩固中高端市場,預估出貨量增長,市占率維持全球第二。海信(Hisense)策略聚焦大尺寸與高端化,藉由 RGB Mini LED 建立技術差異。此外,小米 (Xiaomi) 持續發揮高性價比產品優勢,Sony 則聚焦高階 RGB Mini LED 市場,兩者皆透過擴增產品尺寸矩陣強化市場佈局。
COB 與 POB 封裝技術並行發展
在封裝技術方面,Mini LED 背光市場呈現 COB 與 POB 並行發展的趨勢。COB 技術憑藉高分區方案優勢,持續穩固其在高端與大尺寸電視應用的核心地位,預計 2026 年在 Mini LED 背光 TV 市場的占比將接近50%。同時,POB 方案具備成熟工藝與顯著的成本優勢,在華為、小米等品牌擴大導入高性價比機種的帶動下,於中低階市場加速替代傳統背光 LED,2026 年 POB Package 需求量預估將達160億顆以上。兩種封裝路徑將依產品定位與成本需求形成差異化佈局,並進一步影響 LED 晶片及封裝供應鏈的需求結構。
IT 與 VR 應用持續面臨 OLED 競爭
相較於 TV 應用,Mini LED 背光在 IT 與 VR 市場的發展則面臨 OLED 技術競爭。TrendForce 分析指出,2026 年 Mini LED 筆記型電腦(NB)在蘋果 MacBook Pro 的拉貨帶動下,出貨量預估短期內大幅成長,但隨著 8.6 代 OLED 產線陸續開出及蘋果計畫於 2027 年後轉向 OLED,Mini LED NB 市場預期將於 2028 年步入快速衰退期。顯示器(MNT)市場則受惠於降本效應,雖能在中低階站穩腳步,但高階份額已遭 OLED 侵蝕。此外,VR 領域的旗艦機型正加速轉向自發光、具備像素級控光特性的 OLEDoS 方案,隨著生產良率提升與成本下探,Mini LED 在 VR 領域的畫質溢價空間大幅壓縮,長期面臨被進一步邊緣化的風險。
文: Christine 劉玲麗, TrendForce 分析師
TrendForce 2026 全球 Mini LED 背光市場趨勢及TV品牌出貨量動態分析
出刊日期: 2026 年 09 月 29 日
語言: 繁體中文 / 英文
格式: PDF
頁數: 30-40 頁 / 年
第一章 Mini LED 背光 / OLED 應用出貨與滲透率預估
第二章 Mini LED背光應用封裝技術產值與需求分析:COB vs. POB
第三章 Mini LED背光TV品牌出貨情況及動態
|
如果您想要了解更多關於LEDinside的細節,歡迎聯繫: |
||
|
Global Contact: |
ShenZhen: |
|
|
Grace Li +886-2-8978-6488 ext 916 E-mail :Graceli@trendforce.com |
Perry Wang +86-755-82838931 ext.6800 E-mail : Perrywang@trendforce.cn |
|


